มาตรการส่งเสริมให้บริษัทที่ได้รับการส่งเสริมการลงทุนจดทะเบียนในตลาดหลักทรัพย์
เพื่อส่งเสริมให้บริษัทที่ได้รับการส่งเสริมการลงทุนพัฒนาศักยภาพและเติบโตอย่างยั่งยืน โดยสนับสนุนการเข้าจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (SET) ตลาดหลักทรัพย์เอ็มเอไอ (mai) หรือตลาดหลักทรัพย์ไลฟ์เอ็กซ์เช้นจ์ (LiVEx) ซึ่งบริษัทที่มีโครงการเข้าเกณฑ์สามารถยื่นขอรับสิทธิและประโยชน์ด้านภาษีเงินได้นิติบุคคลเพิ่มเติมได้
1. วัตถุประสงค์ของมาตรการ
สร้างแรงจูงใจให้ผู้ประกอบการที่ได้รับการส่งเสริมการลงทุนยกระดับศักยภาพและเติบโตอย่างยั่งยืนผ่านการจดทะเบียนในตลาดหลักทรัพย์ โดยใช้สิทธิประโยชน์ทางภาษีเพิ่มเติมเป็นแรงสนับสนุนสำหรับโครงการที่มีคุณสมบัติตามประกาศ
2. โครงการแบบใดสามารถขอรับสิทธิได้
- เป็นโครงการที่ได้รับอนุมัติให้การส่งเสริมตามประกาศคณะกรรมการส่งเสริมการลงทุน ที่ 8/2565 และ 9/2565 และได้รับสิทธิและประโยชน์ใน กลุ่ม A แม้จะมีรายได้แล้วก็ตาม สามารถขอรับสิทธิและประโยชน์เพิ่มเติมได้
- ในวันที่ยื่นขอรับสิทธิประโยชน์เพิ่มเติม ยังมีสิทธิยกเว้นภาษีเงินได้นิติบุคคลเหลืออยู่ทั้งระยะเวลาและวงเงิน โดยโครงการที่มีรายได้แล้วก็อาจยื่นขอได้ หากยังเข้าเงื่อนไขข้างต้น
- บริษัทต้อง จดทะเบียนใน SET, mai หรือ LiVEx ก่อนยื่นคำขอ ภายใต้มาตรการนี้
- บริษัทต้อง คงสถานะจดทะเบียนในตลาดหลักทรัพย์ตลอดระยะเวลาที่ได้รับสิทธิและประโยชน์ด้านภาษีเงินได้นิติบุคคล
ข้อควรทราบ: “วันที่จดทะเบียน” ตามมาตรการนี้ หมายถึงวันที่ตลาดหลักทรัพย์รับหุ้นสามัญของบริษัทเป็นหลักทรัพย์จดทะเบียน และหุ้นเริ่มซื้อขายใน SET, mai หรือ LiVEx
3. สิทธิประโยชน์ทางภาษีที่ได้รับเพิ่มเติม
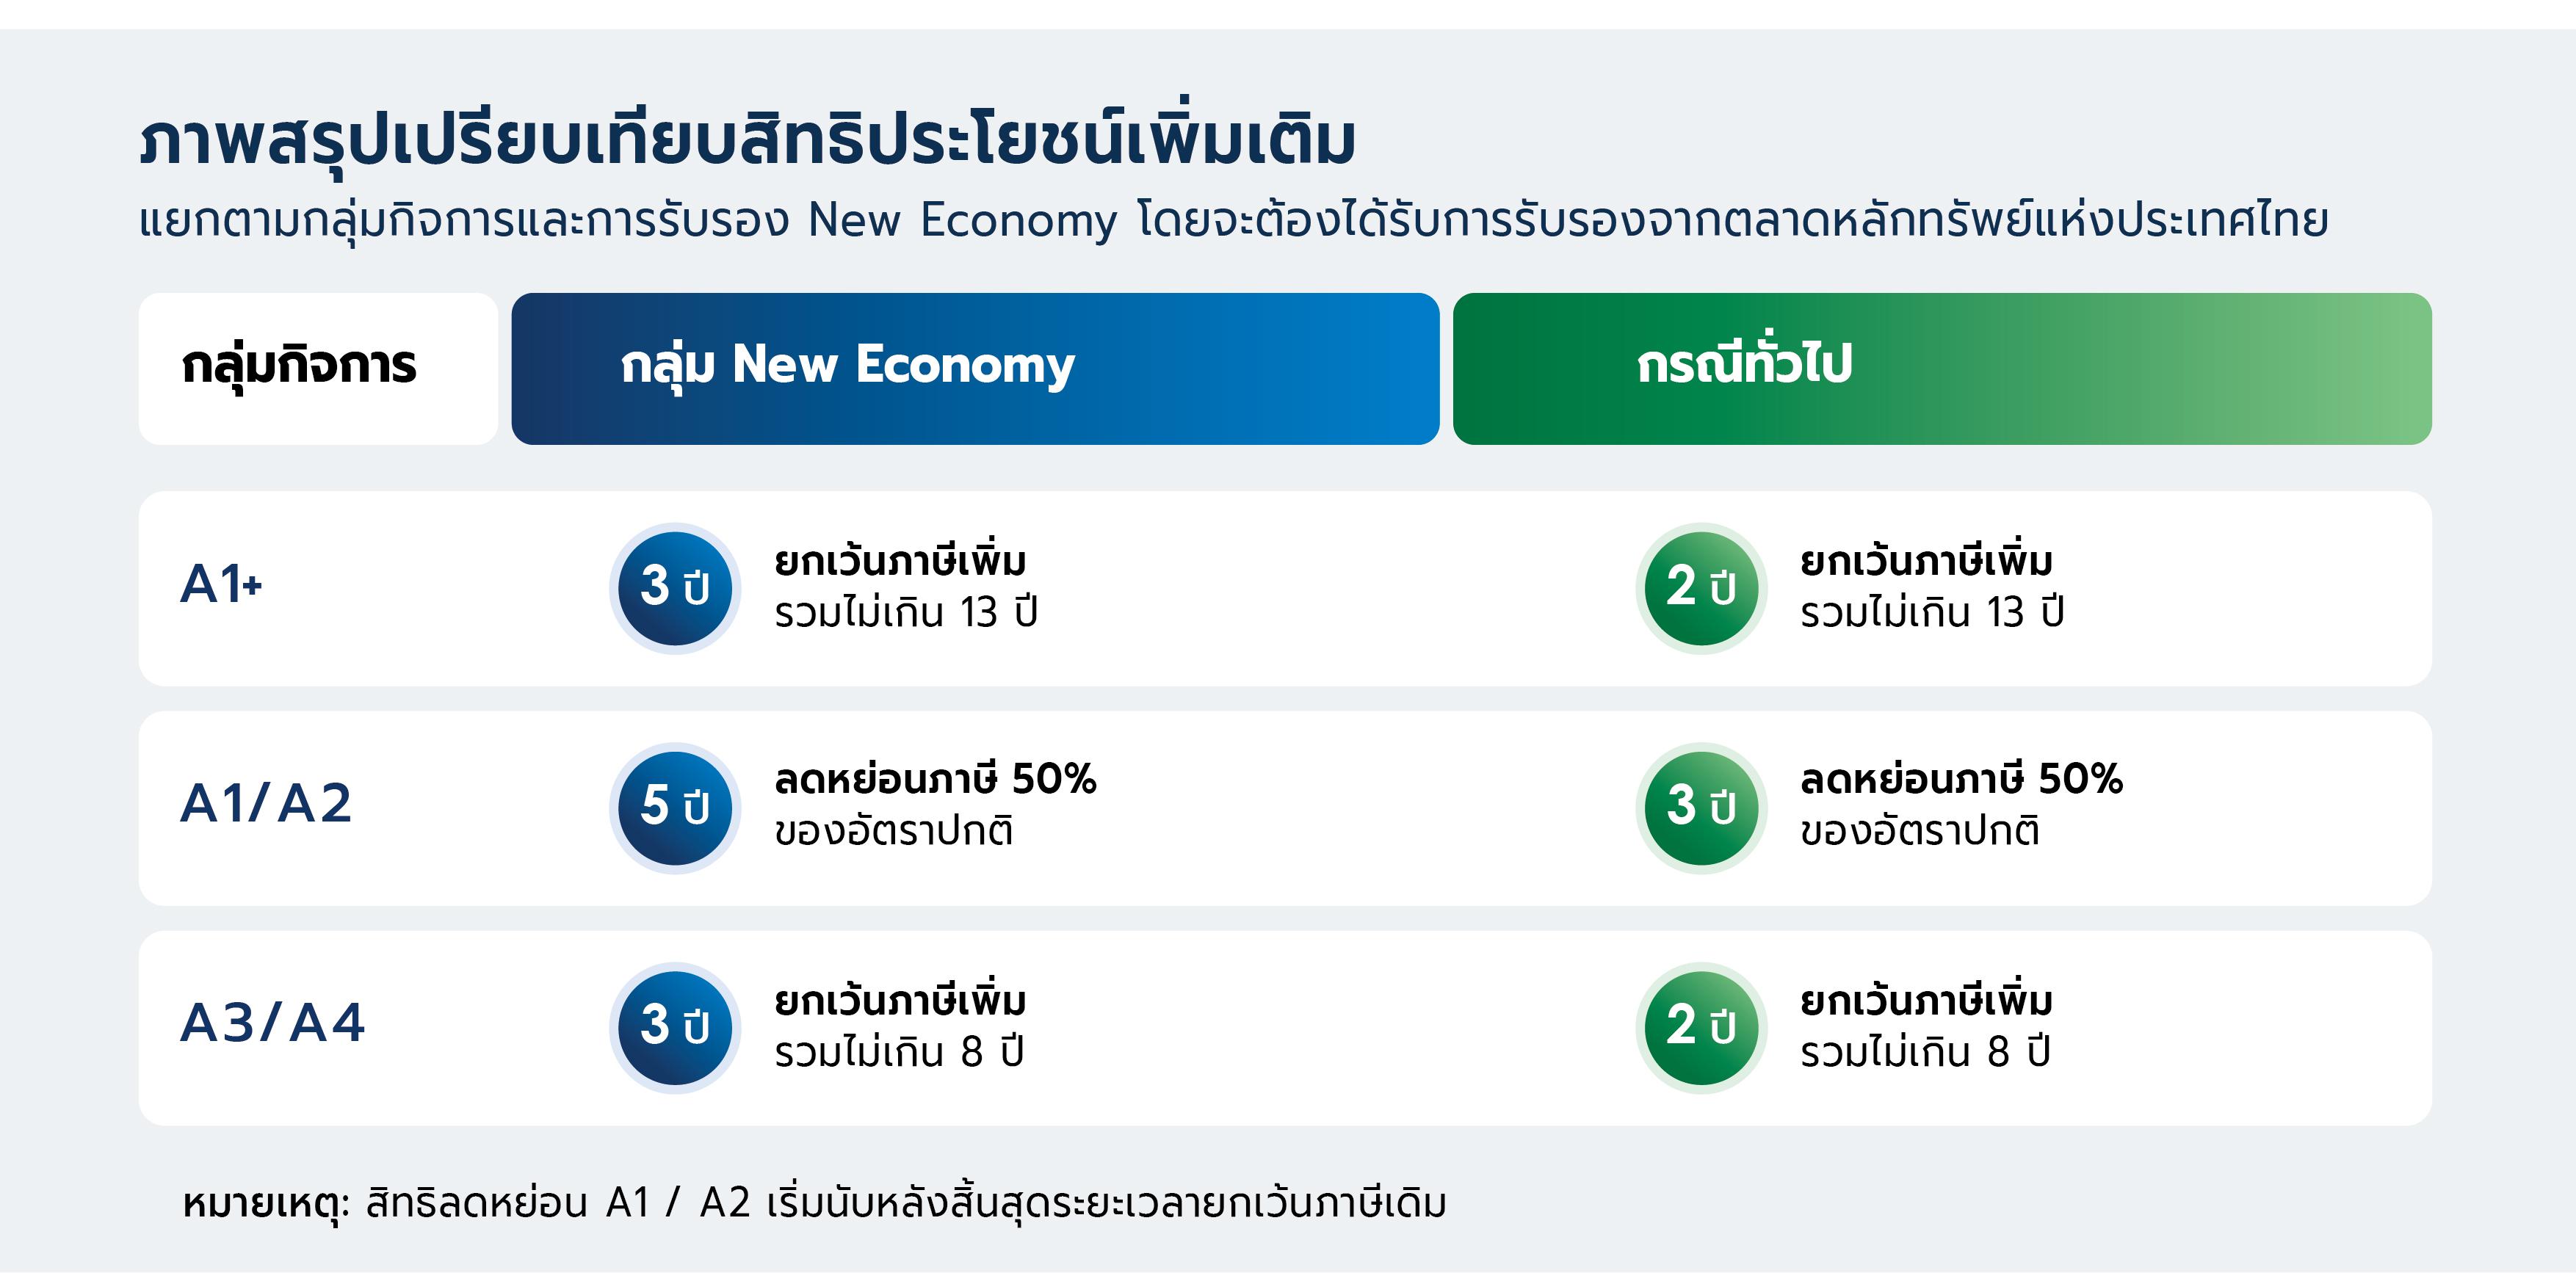
บริษัทที่มีการประกอบกิจการใน 2 กลุ่ม ได้แก่ กลุ่มอุตสาหกรรมเป้าหมายใหม่ (New Economy) ซึ่งได้รับการรับรองจากตลาดหลักทรัพย์แห่งประเทศไทย และกลุ่มกรณีทั่วไป (กิจการที่ไม่ได้อยู่ในกลุ่มอุตสาหกรรมเป้าหมายใหม่) ทั้งนี้ให้ได้รับสิทธิประโยชน์เพิ่มเติมอย่างใดอย่างหนึ่งตามกลุ่มกิจการของโครงการ ดังนี้
เงื่อนไขเรื่องระยะเวลาภาษีที่ต้องตรวจสอบ:
หากโครงการได้รับยกเว้นภาษีเงินได้นิติบุคคลรวมที่ได้รับมาตรการอื่นแล้วเกิน 8 ปี จะไม่ได้รับสิทธิลดหย่อนภาษีตามมาตรา 35 (1) เพิ่มเติม
ระยะเวลาลดหย่อนภาษีตามมาตรา 35 (1) เมื่อรวมกับมาตรการอื่นต้องไม่เกิน 5 ปี
4. กรณีใดไม่อยู่ในข่ายขอรับสิทธิเพิ่มเติม
- บริษัทที่จดทะเบียนในตลาดหลักทรัพย์อยู่แล้วก่อนวันที่มาตรการมีผลใช้บังคับ (ก่อน 11 กันยายน 2569) ไม่อยู่ในข่ายขอรับสิทธิตามมาตรการนี้
- บริษัทที่มีโครงการที่ได้รับการส่งเสริมตามมาตรการพิเศษสำหรับโครงการที่ดำเนินการอยู่เดิม เช่น มาตรการยกระดับอุตสาหกรรม หรือมาตรการส่งเสริมการลงทุนเพื่อพัฒนาชุมชนและสังคม เป็นต้น ไม่สามารถขอรับสิทธิประโยชน์เพิ่มเติมจากมาตรการนี้ได้
นอกจากนี้ โครงการที่มีระยะเวลายกเว้นภาษีรวมเกิน 8 ปี และการขอใช้สิทธิลดหย่อนภาษีตามมาตรา 35 (1) ต้องปฏิบัติตามข้อจำกัดที่ระบุไว้ในหัวข้อสิทธิประโยชน์ด้วย
5. ลำดับการดำเนินการที่นักลงทุนควรรู้
บริษัทที่สนใจควรตรวจสอบความถูกต้องของกลุ่มกิจการและสิทธิคงเหลือของโครงการก่อน จากนั้นพิจารณาเงื่อนไขการจดทะเบียนในตลาดหลักทรัพย์และยื่นขอรับสิทธิภายใต้มาตรการเมื่อมีคุณสมบัติครบถ้วน การอนุมัติเป็นไปตามการพิจารณาของสำนักงาน BOI

ประกาศและเอกสารที่เกี่ยวข้อง
-
ประกาศคณะกรรมการส่งเสริมการลงทุน ที่ 10/2569
เรื่อง มาตรการส่งเสริมให้บริษัทที่ได้รับการส่งเสริมการลงทุนจดทะเบียนในตลาดหลักทรัพย์
ขออภัยครับ ไม่มีข้อมูลส่วนนี้ ในภาษาที่ท่านเลือก !
Sorry, There is no information support your selected language !
Download และ ติดตั้งโปรแกรมอ่าน PDF
Download PDF ReaderSite map